Domain neuwagenkredite.de kaufen?
Wir ziehen mit dem Projekt
neuwagenkredite.de um.
Sind Sie am Kauf der Domain
neuwagenkredite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain neuwagenkredite.de kaufen?
Wie kann man den Beinmuskel nach einem Fußbruch wiederherstellen?
Nach einem Fußbruch ist es wichtig, den Beinmuskel langsam und kontrolliert wieder aufzubauen. Dies kann durch gezielte Übungen wie Beinheben, Kniebeugen und Wadenheben erfolgen. Es ist ratsam, mit einem Physiotherapeuten zusammenzuarbeiten, um einen individuellen Trainingsplan zu erstellen und sicherzustellen, dass die Übungen korrekt ausgeführt werden. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **

Ähnliche Suchbegriffe für Beinmuskel
Top-Angebote
Produkte zum Begriff Beinmuskel:
-
Zeilenniveau Verlag Zusammenfassung Finanzierung & Controlling#1. Für wen ist dieses Fachbuch geeignet? Der Kern dieses Fachbuchs ist eine knappe und trotzdem sehr verständliche Zusammenfassung für das 6. Fach »Finanzierung & Controlling« der schriftlichen IHK-Prüfung »Handlungsspezifische Qualifikationen« für Wirtschaftsfachwirte. #2. Zu diesem Fachbuch: Dieses Fachbuch mit Softcover (Taschenbuch) und Fadenbindung bietet einen durchgängigen 4-Farbdruck CMYK. #3. Zweck und Inhalt dieses Fachbuchs: Wer in eine Prüfung geht, ist oft nicht angemessen vorbereitet. Ziel dieses Fachbuchs ist, Ihnen den letzten Schliff zur Prüfungsvorbereitung mittels der folgenden Inhalte zu geben: a) Zusammenfassung des Stoffs: für das 6. Fach »Finanzierung & Controlling« mit ausführlichen Verweisen auf alte Prüfungen (2008 bis Fj. 2023). b) Zusätzlich erhalten Sie folgende hilfreiche Anhänge: (T) Tipps, (S) Statistik der Prüfungsthemen (2008 bis Fj. 2023), (Σ) Formelsammlung und (R) ein ausführliches Register. #4. Zeilenniveau = Lernmaterial mit Niveau: In unseren Zusammenfassungen und Aufgaben werden Themen nicht nur aufgelistet, sondern (falls nötig) ausführlich erläutert und verständlich beschrieben. Hierfür nutzen wir zahlreiche Abbildungen, Tabellen, Schritt-für-Schritt-Lösungen, Erläuterungen von Formeln, Fallbeispiele etc. #5. Wichtige Hinweise: a) Dieses Fachbuch ist aus dem Jahr 2023. b) Dieses Fachbuch beinhaltet KEINE Aufgaben (weder Prüfungssimulationen noch Kontrollaufgaben).9,09 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie lange dauert die übliche Kreditlaufzeit für einen Autokredit?
Die übliche Kreditlaufzeit für einen Autokredit beträgt in der Regel zwischen 24 und 72 Monaten. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Bonität des Kreditnehmers und den individuellen Vereinbarungen mit der Bank. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um die monatlichen Raten an die finanzielle Situation anzupassen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **


Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
Top-Angebote
Produkte zum Begriff Beinmuskel:
-
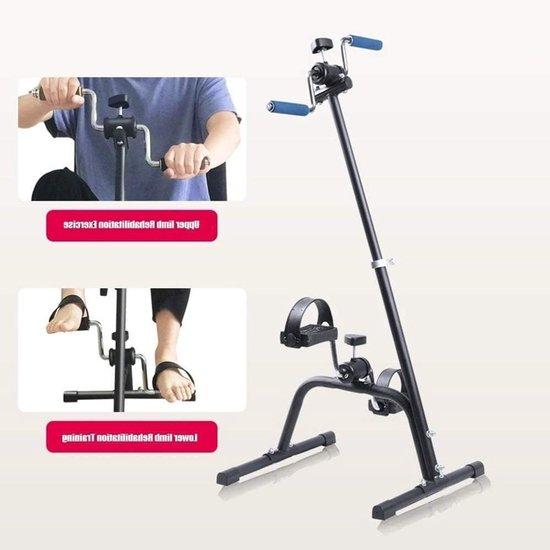
Mini-Heimtrainer - Beinmuskel-Trainer - Physiotherapie, Rehabilitation - Verstellbarer Widerstand - Nicht markierende Fußauflagen - SilberfarbenVerbessern Sie Ihre Mobilität und Muskelkraft mit diesem kompakten Mini-Hometrainer. Dieses Gerät wurde speziell für sanfte, gelenkschonende Übungen entwickelt und ist ideal für alle, die zu Hause an ihrer Rehabilitation und Fitness arbeiten möchten. Dieser vielseitige Pedal-Trainer kann sowohl für Arme als auch für Beine verwendet werden und ist somit eine umfassende Trainingslösung. Passen Sie den Widerstand einfach mit dem Drehknopf an, um ein personalisiertes Training zu ermöglichen, das sowohl für Anfänger als auch nach einer Verletzung geeignet ist. Die stabile Konstruktion mit rutschfesten Füßen und verstellbaren Pedalriemen sorgt für ein sicheres und komfortables Trainingserlebnis auf jedem Untergrund. Mit einem korrosionsbeständigen Stahlrahmen ist dieses Gerät für eine lange Lebensdauer und dauerhafte Nutzung konzipiert. Beginnen Sie noch heute mit Ihrer Rehabilitation und verbessern Sie Ihre tägliche Bewegung.478,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Beinmuskel nach einem Fußbruch wiederherstellen?
Nach einem Fußbruch ist es wichtig, den Beinmuskel langsam und kontrolliert wieder aufzubauen. Dies kann durch gezielte Übungen wie Beinheben, Kniebeugen und Wadenheben erfolgen. Es ist ratsam, mit einem Physiotherapeuten zusammenzuarbeiten, um einen individuellen Trainingsplan zu erstellen und sicherzustellen, dass die Übungen korrekt ausgeführt werden. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Beinmuskel
-
Zeilenniveau Verlag Zusammenfassung Finanzierung & Controlling#1. Für wen ist dieses Fachbuch geeignet? Der Kern dieses Fachbuchs ist eine knappe und trotzdem sehr verständliche Zusammenfassung für das 6. Fach »Finanzierung & Controlling« der schriftlichen IHK-Prüfung »Handlungsspezifische Qualifikationen« für Wirtschaftsfachwirte. #2. Zu diesem Fachbuch: Dieses Fachbuch mit Softcover (Taschenbuch) und Fadenbindung bietet einen durchgängigen 4-Farbdruck CMYK. #3. Zweck und Inhalt dieses Fachbuchs: Wer in eine Prüfung geht, ist oft nicht angemessen vorbereitet. Ziel dieses Fachbuchs ist, Ihnen den letzten Schliff zur Prüfungsvorbereitung mittels der folgenden Inhalte zu geben: a) Zusammenfassung des Stoffs: für das 6. Fach »Finanzierung & Controlling« mit ausführlichen Verweisen auf alte Prüfungen (2008 bis Fj. 2023). b) Zusätzlich erhalten Sie folgende hilfreiche Anhänge: (T) Tipps, (S) Statistik der Prüfungsthemen (2008 bis Fj. 2023), (Σ) Formelsammlung und (R) ein ausführliches Register. #4. Zeilenniveau = Lernmaterial mit Niveau: In unseren Zusammenfassungen und Aufgaben werden Themen nicht nur aufgelistet, sondern (falls nötig) ausführlich erläutert und verständlich beschrieben. Hierfür nutzen wir zahlreiche Abbildungen, Tabellen, Schritt-für-Schritt-Lösungen, Erläuterungen von Formeln, Fallbeispiele etc. #5. Wichtige Hinweise: a) Dieses Fachbuch ist aus dem Jahr 2023. b) Dieses Fachbuch beinhaltet KEINE Aufgaben (weder Prüfungssimulationen noch Kontrollaufgaben).9,09 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie lange dauert die übliche Kreditlaufzeit für einen Autokredit?
Die übliche Kreditlaufzeit für einen Autokredit beträgt in der Regel zwischen 24 und 72 Monaten. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Kredits, der Bonität des Kreditnehmers und den individuellen Vereinbarungen mit der Bank. Es ist wichtig, die Laufzeit sorgfältig zu wählen, um die monatlichen Raten an die finanzielle Situation anzupassen. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.